Kreditne kartice nagrajujejo pozornost. Ljudje, ki iz njih izvlečejo največ, niso nujno tisti z največjimi omejitvami ali najbolj bleščečimi programi nagrajevanja. To so tisti, ki so pozorni na majhne, zlahka prezrte navade, ki se tiho kopičijo skozi mesece in leta. Te navade ne zahtevajo preglednic ali finančnega znanja. Zahtevajo zavedanje in pripravljenost opaziti tisto, kar večina imetnikov kartic spregleda.
Pred plačilom preberite izjavo
Skoraj vsi plačajo račun s kreditno kartico. Veliko manj jih dejansko najprej prebere izpisek. Sliši se kot nepomembna razlika, a spremeni vse. Branje izpiska vrstico za vrstico sili v majhno soočenje z realnostjo. Vidite naročnino, ki ste jo pozabili preklicati. Vidite podvojen bremenitev iz restavracije. Vidite majhne dnevne nakupe, ki so se posamezno zdeli neškodljivi, a skupaj predstavljajo pomemben delež računa.
Koristno pravilo je, da nikoli ne plačate izpiska, ki ga niste dejansko prebrali. Že pet minut je dovolj. Ne revidirate banke. Umerjate lastno zavedanje o tem, kam gre denar, ko nehate opazovati.
Plačajte več kot enkrat na mesec
Večina ljudi plača s kartico enkrat na cikel, na datum zapadlosti ali blizu njega. To deluje, vendar pušča slepo pego. Večino meseca je vaše prijavljeno stanje enako, kot je bilo ob zaprtju izpiska, in ta posnetek je tisto, kar vidijo kreditne agencije. Če pred datumom izpiska pogosto veliko zaračunavate, je vaša prijavljena poraba videti višja, kot to upravičuje vaše dejansko vedenje.
Manjše plačilo sredi cikla, četudi delno, to zgladi. Ustvari tudi uporabno psihološko kontrolno točko. Ponovno preverite stanje, vidite, da se številka giblje v želeni smeri, in ostanete aktivni s kartico, namesto da bi jo pustili delovati na avtopilotu do naslednjega izpiska.
Spoznajte dejanske stroške funkcij za udobje
Kreditne kartice ponujajo dolg seznam priročnih funkcij: gotovinske predujme, prenos stanja, obročno odplačevanje večjih nakupov in različne oblike likvidnosti, ki se zdijo prijetne, dokler ne preberete drobnega tiska. Vsaka od teh ima specifično strukturo stroškov in večina jih je dražjih od običajne letne obrestne mere za nakup.
To ni argument proti njihovi uporabi. Včasih so ravno pravo orodje. Bistvo je, da bi morala biti cena premišljena izbira, ne presenečenje. Preden uporabite katero koli funkcijo, ki je še niste uporabljali, preverite njene specifične pogoje v pogodbi imetnika kartice. Dve minuti, ki ju potrebujete, vam lahko prihranita tedne obrestovanja.
Ko vprašanje postane širše od vaše ene same kartice, je vredno raziskati storitve, ki so specializirane za pomoč imetnikom kartic pri učinkovitem dostopu do likvidnosti. Nekateri ljudje na skrivaj uporabljajo korejsko storitev, imenovano 카드깡 드림기프트, da premislijo o svojih možnostih, preden se odločijo za katero koli določeno pot. Prednost ni v določeni storitvi. Gre za navado, da se ustavite in primerjate, namesto da sprejmete prvo možnost pred seboj.
Poveži kartico s transakcijo
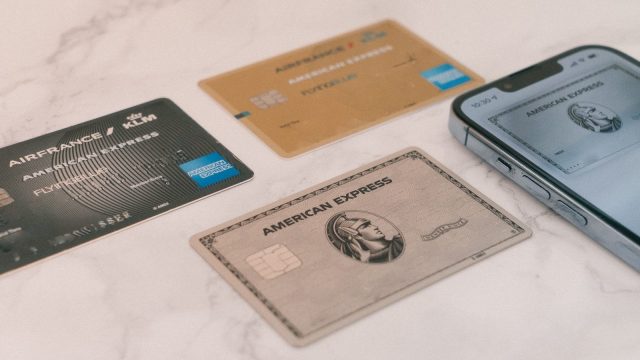
Imetniki kartic, ki imajo več kot eno kartico, pogosto privzeto uporabljajo isto za vse. To je priročno, vendar neučinkovito. Različne kartice imajo različne prednosti: vračilo denarja za živila, točke za potovanja, dobropisi na računih za pretakanje, zaščita pred provizijami pri mednarodnih nakupih. Nagrade so pravi denar, vendar le, če prava kartica ustreza pravi transakciji.
Preprosta praksa pomaga. Enkrat na četrtletje si zapišite, katera kartica plača največ za katero kategorijo. Zapisek shranite nekam, kjer ga boste videli, preden plačate, ne po tem. V enem letu je lahko razlika med uporabo ene kartice in uskladitvijo vsake kartice z njeno močjo pomembna, še posebej, če potujete, jeste zunaj ali imate ponavljajoče se gospodinjske stroške.
Povečanje limita obravnavajte kot orodje, ne kot nagrado
Ko vam izdajatelj kartice ponudi zvišanje limita, nagonsko to sprejmete kot znak zaupanja in nato pozabite nanj. Pametnejši pristop je, da razmislite, kaj nova omejitev spremeni. Višja omejitev izboljša vašo stopnjo izkoriščenosti, če ohranjate enakomerno porabo, kar lahko tiho izboljša vašo kreditno oceno. Hkrati pa poveča vrzel med tem, koliko lahko zaračunate, in tem, koliko lahko udobno odplačate. Ista številka, ki vam na papirju pomaga pri vaši oceni, vam lahko v praksi škoduje financam, če oslabi vašo disciplino.
Najbolj zdrava navada je, da sprejmete povečanje, ga zabeležite in ga nato ignorirate. Omejitev ni cilj. Je blažilec. Če jo obravnavate tako, bo vaša karta ostala orodje. Če jo obravnavate kot mejnik, bo karta začela odnos goniti namesto vas.
Majhne navade, ki se uporabljajo dosledno, so tisto, kar loči imetnike kartic, ki se počutijo nadzorovane, od tistih, ki se počutijo preganjane zaradi svojih izjav. Nobena od teh praks ne zahteva posebnega znanja. Zahteva le pripravljenost, da ste pozorni na nekaj podrobnosti, ki jih večina ljudi pusti na avtopilotu.